最大の変更点:500万円では足りなくなりました
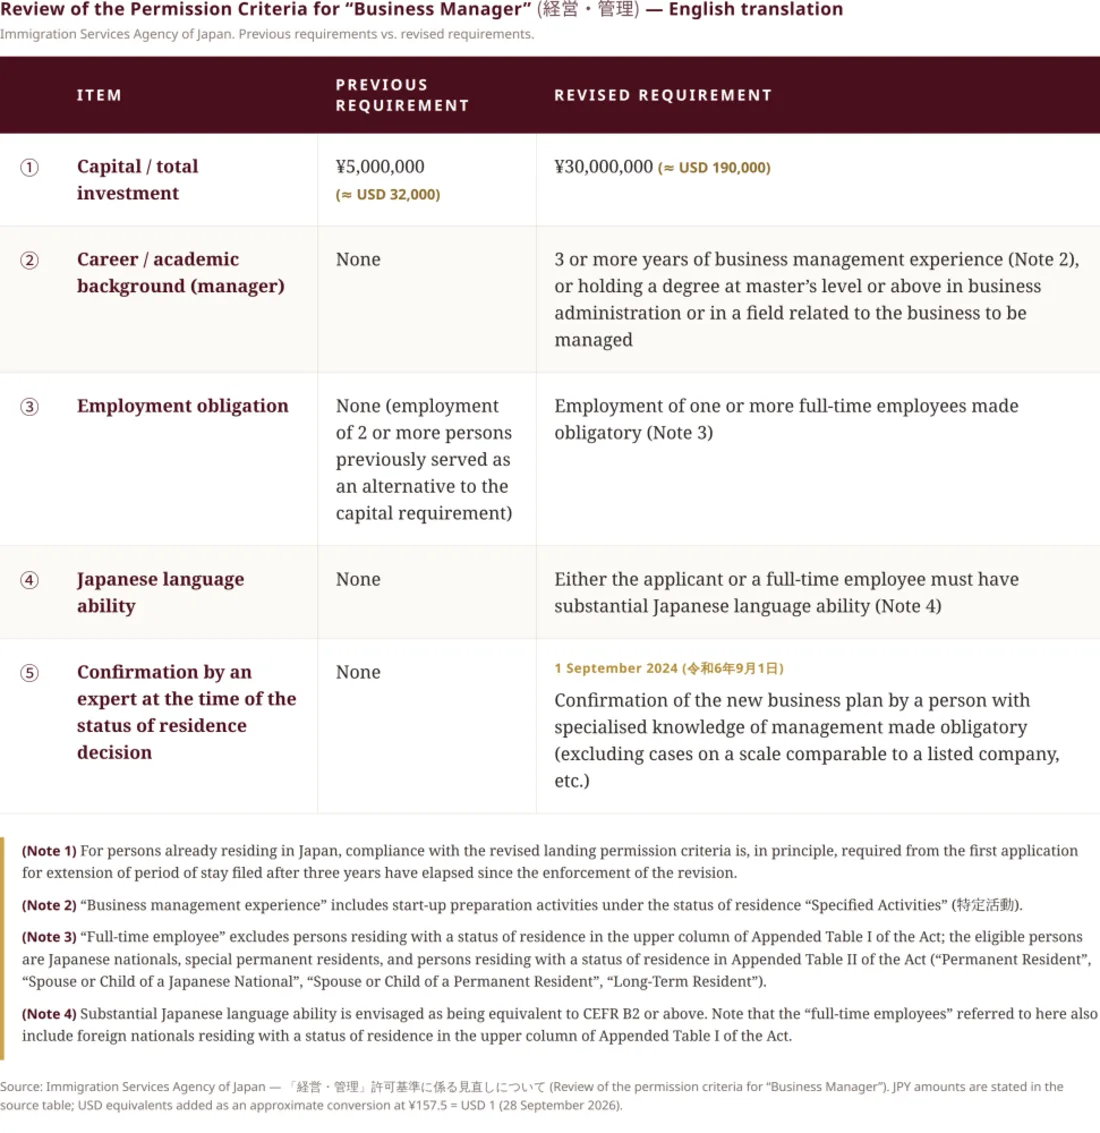
在留資格「経営・管理」の資本金要件として長く知られていた500万円(約3万2,000米ドル)を前提に計画を立てていた場合、その数字はすでに古い情報です。2025年10月16日、出入国在留管理庁はこの在留資格の基準を定める省令を改正し、最低資本金または出資額の要件を3,000万円(1米ドル157.5円換算で約19万米ドル)へと6倍に引き上げ、さらに4つの要件を新たに追加しました。
これは、外国人起業家や不動産投資家にとって、ここ数年で最も影響の大きい在留資格の改正であり、英語圏のメディアの多くが今でも旧基準の500万円を引用しています。以下が、現時点で実際に求められる基準です。
現在施行されている5つの要件
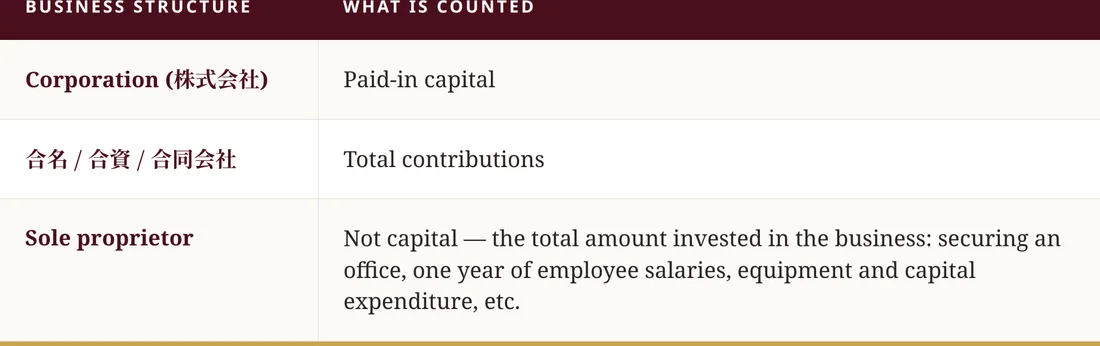
1. 3,000万円以上の資本金または出資額。法人の場合は払込資本金です。個人事業主の場合、出入国在留管理庁は明確に、判断基準は事業への出資総額であり資本金の数字ではないとしています——個人事業主も3,000万円の資本金を持つ必要があるという広く繰り返されている説明は誤りです。
2. 常勤職員1名以上。ただし対象となる人の範囲は狭く、日本人、特別永住者、そして在留資格の表2(永住者、日本人の配偶者等、永住者の配偶者等、定住者)の保有者に限定されます。エンジニア・人文知識・国際業務などの通常の就労ビザを持つ外国人職員は、常勤で働いていてもこの要件を満たしません。
3. 日本語能力試験の指標でB2以上の日本語能力(日本語教育の参照枠に基づく)を、申請者本人または常勤職員のいずれかが有していること——JLPT N2以上、BJTビジネス日本語能力テスト400点以上、20年以上の中長期在留、または日本の大学・高校の卒業のいずれかで証明します。ここで非対称性に注意が必要です。この要件における「常勤職員」の定義はより広く、表1の在留資格を持つ外国人も含まれます。つまり、外国人職員が日本語能力の要件を満たすことはできますが、上記の人数要件を満たすことはできません。
4. 経歴または学歴。経営管理に関連する博士・修士・専門職の学位(海外の学位も認められます)、または経営管理の実務経験3年以上が必要です。特定活動(起業準備活動)としての在日期間は、この3年にカウントされます。
5. 事業計画への専門家の確認。事業計画は、中小企業診断士、公認会計士、または税理士による、具体性・合理性・実現可能性の確認を受けることが新たに必須となりました。自分で作成した事業計画だけではもはや十分ではなく、これは一度限りではなく継続的に発生するコストです。
見落とされがちな2つの運用上のルール
5つの正式な要件に加えて、出入国在留管理庁の運用指針には、実務上同様に決定的な2つのポジションが示されています。第一に、自宅をオフィスとして使用することは原則として認められません。事業規模に見合った事務所を確保する必要があり、購入した物件の空き部屋では条件を満たしません。第二に、事業の実態を外部委託することは認められません。実際の経営活動が、業務の全面的な外部委託により十分に確認できない場合、出入国在留管理庁は「経営・管理」の活動とは認めません。民泊事業を運営会社に完全に委託し、本人は受動的な所有者にとどまるケースが最も頻繁に指摘される例です。
3年間の経過措置と、その中にある誤解しやすい点
既に経営・管理ビザを保有している場合、2028年10月16日より前に申請する更新については、新基準を現時点で満たしていなくても、事業の状況や基準を満たす見込みを考慮した上で判断されます。しかし、ここには2つのよくある誤解があります。第一に、3年以内に3,000万円に到達できない既存の保有者が、自動的に日本を離れなければならないわけではありません。事業の状況が健全で、税務が適切に処理されており、次回更新までに基準を満たす見込みがある場合は、個別の総合判断となり、一律の打ち切りではありません。第二に、これは3年間の「待機期間」ではありません。経過措置の期間中であっても、経営の専門家による事業評価書の提出を求められる可能性があり、2028年10月16日以降は、すべての申請者にとって新基準が標準となります。
ただし、永住権については経過措置が一切ありません。施行日以降、現時点で改正基準を満たしていない限り、経営・管理ビザまたはそれを前提とする高度専門職ビザからの永住許可は認められません。これは、ビザをどれだけ長く保有していたかにかかわらず適用されます。
更新時には資本金だけでなくコンプライアンス全体が審査されます
更新の際、出入国在留管理庁は労働保険の加入・納付、社会保険の加入・納付、そして適用されるすべての国税・地方税の状況を確認します。単に資金があることだけでは十分ではありません。日本国外への説明のつかない長期の不在は、実際の活動がないものとして扱われ、不許可の根拠となります。主に海外に居住しながらビザを保有することを意図していた投資家にとって、これは覆い隠せる事務的な見落としではなく、新しい基準が明確に対応することを意図した構造的な問題です。
不動産を購入して運営する計画だった場合の影響
短期滞在やビザ免除での入国時に利用する別荘など、完全に個人利用目的で日本の不動産を購入する場合は、この改正による影響はありません。日本の不動産の単独所有には、依然として国籍による制限はないままです。しかし、経営・管理の在留資格を保有して日本に居住し、その物件で賃貸業、民泊、宿泊業を運営する計画だった場合、コストと体制は根本的に変わりました。3,000万円の資本金または実質的な出資、居住場所とは別の事業用オフィス、要件を満たす常勤職員の雇用、事業内のどこかでN2レベルの日本語能力、適切な経歴、専門家の確認を受けた事業計画、そして実質的な経営への関与が必要です。これは単に形式が変わったのではなく、別のビジネスになったということです。多くの投資家にとって、現地の経営陣による日本法人を通じて運営するか、資産を保有しながら国内の運営会社に委託する方法が、同等の経済的結果を得るための、より現実的な選択肢となっています。
当社のサポート内容
この改正は会社形態、雇用、言語要件、そして事業計画そのものに同時に関わるため、適切な進め方は、既にビザを保有していて更新を予定しているのか、新規申請をゼロから組み立てるのかなど、個々の事情によって大きく異なります。当社の「会社設立・フルビジネスセットアップ」サービスは、免許を持つ司法書士が、ビザ申請の土台となる会社形態、登記住所、銀行口座開設の準備までを一貫して対応します。入国管理の申請そのものについては、申請を担当する行政書士と連携して対応します。まずはアドバイザリーコールで、5つの要件のうち現時点で満たしているものと、今後の現実的な道筋をご相談ください。